Domain markierband.de kaufen?
Wir ziehen mit dem Projekt
markierband.de um.
Sind Sie am Kauf der Domain
markierband.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain markierband.de kaufen?
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Verbucht
Top-Angebote
Produkte zum Begriff Verbucht:
-
Reflektierendes Klebeband 3M Signalband Reflexfolie selbstklebend Länge 2m ORANGEReflektierendes Klebeband 3M Signalband Reflexfolie selbstklebend Länge 2m ORANGE Farbe: ORANGE Technische Daten: E1 geprüft (nach ECE R104) Abmessungen: Länge: 2m x Breite: 50mm Befestigungsart: Selbstklebend Witterungsbeständig Reflektierend Lieferumfang: 1 x Signalband16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PEREL 500WR Signalband Warnband selbstklebend ROT-WEIß Länge 33 Meter Breite 50mm (0,30 / Meter)PEREL 500WR Signalband Warnband selbstklebend ROT-WEIß Länge 33 Meter Breite 50mm (0,30 / Meter) Beschreibung: selbstklebender Warnstreifen in zwei Farben rot / weiß zur allgemeine Kennzeichnung geeignet für die Verklebung auf dem Boden in Innenräumen sehr elastisch starke Haftung geeignet zum Markieren, Abgrenzen, Farbkennzeichnen, Warnen und Identifizieren auch ideal für Bodenmarkierung, Fahrbahnmarkierung, Sicherheitscodierung, Gefahrenmarkierung, Kennzeichnung von Abständen zur Einhaltung von Hygienekonzepten Technische Daten: Material: PVC Klebstoff: Gummi Dicke: Gesamtdicke: 140m Dicke des Trägermaterials: 0.135mm Dicke des Klebstoffs: 0.015mm Haftfestigkeit: >1.6 N/cm Dehnung: >150 % Zugfestigkeit: >20 N/cm Wärmebeständigkeit: -20 C bis +80 C Farbe: rot/weiß, diagonal gestreift Form: Rolle Abmessungen: Breite 50mm x Länge 33 Meter9,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
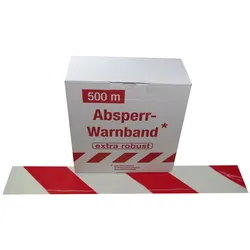
FLUID 100471 Absperrband Warnband ROBUST Rot Weiß quer gestreift Länge 500mFLUID 100471 Absperrband Warnband ROBUST Rot Weiß quer gestreift Länge 500m Beschreibung: zur Kennzeichnung von Absperrungen und Sicherung von Gefahrenstellen ideal auch beim Umzug, Sportplatz, Garten, Neuanpflanzungen, Freizeit und Veranstaltungen hergestellt in Deutschland hohe Dehnfestigkeit, aber mit Muskelkraft reißbar Technische Angaben: Ausführung: Robust Länge / Rolle: 500 Meter Breite: 80mm Dicke: ca. 30 rot / weiß markiert quergestreift Lichtbeständigkeit: 6-7 Farbe auf Wasserbasis beidseitiger Druck Material: HD-PE Polyethylen, grundwasserneutral & umweltfreundlich19,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Aluminium Abdeckband / KlebebandAluminium Abdeckband / Klebeband. 25 m lang. temperaturbeständiger Kleber. Hersteller: Jankus. silber glänzend. schwer entflammbar. zum abdichten von Spalten zwischen zu verschweißenden Bauteilen. Dicke 0,1 mm entspricht 100 μ. Temperaturbeständigkeit: max. kurzfristig > 200°C. Dampfdiffusionsdichte: wasserdampfdicht. Artikelnummer:. AL25025 25 mm. AL25033 33 mm. AL25050 50 mm. AL250100 100 mm. Produktsicherheit und Dokumente. Hersteller. Erika Jankus GmbH. Natorper Straße 88. 59439 Holzwickede. Deutschland. E-Mail: jankus@ja-online.de. Telefon: +49 (0)2301 12042. Web: https://www.ja-online.de/index.php/de/. Produktidentifikation. 25 Meter x 25 mm · Art.-Nr. AL25025 · EAN AL25025. 25 Meter x 33 mm · Art.-Nr. AL25033 · EAN AL25033. 25 Meter x 50 mm · Art.-Nr. AL25050 · EAN AL25050. 25 Meter x 100 mm · Art.-Nr. AL250100 · EAN AL25010015,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
Wie wird ein Gutschein verbucht?
Ein Gutschein wird als Verbindlichkeit verbucht, da das Unternehmen dem Kunden gegenüber verpflichtet ist, die Leistung zu erbringen, für die der Gutschein eingelöst werden kann. Bei Ausstellung des Gutscheins wird die Verbindlichkeit in der Bilanz erhöht. Wenn der Gutschein eingelöst wird, wird die Verbindlichkeit reduziert und der entsprechende Umsatz verbucht. Es ist wichtig, Gutscheine regelmäßig zu überwachen und sicherzustellen, dass sie innerhalb ihres Gültigkeitszeitraums eingelöst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. Die genaue Buchung hängt auch von der Art des Gutscheins ab, z.B. ob es sich um einen Rabattgutschein oder einen Wertgutschein handelt. **
Wie verbucht man eine Eingangsrechnung?
Um eine Eingangsrechnung zu verbuchen, muss zunächst geprüft werden, ob die Rechnung korrekt und vollständig ist. Anschließend wird die Rechnung in das Buchhaltungssystem eingetragen und den entsprechenden Kostenstellen zugeordnet. Die Umsatzsteuer wird separat ausgewiesen und ebenfalls verbucht. Nach der Verbuchung wird die Rechnung zur Zahlung freigegeben und der offene Betrag im System als Verbindlichkeit erfasst. Abschließend erfolgt die Zahlung der Rechnung, wodurch die Verbindlichkeit ausgebucht wird. **
Top-Angebote
Produkte zum Begriff Verbucht:
-
Aluminium Abdeckband / KlebebandAluminium Abdeckband / Klebeband. 25 m lang. temperaturbeständiger Kleber. Hersteller: Jankus. silber glänzend. schwer entflammbar. zum abdichten von Spalten zwischen zu verschweißenden Bauteilen. Dicke 0,1 mm entspricht 100 μ. Temperaturbeständigkeit: max. kurzfristig > 200°C. Dampfdiffusionsdichte: wasserdampfdicht. Artikelnummer:. AL25025 25 mm. AL25033 33 mm. AL25050 50 mm. AL250100 100 mm. Produktsicherheit und Dokumente. Hersteller. Erika Jankus GmbH. Natorper Straße 88. 59439 Holzwickede. Deutschland. E-Mail: jankus@ja-online.de. Telefon: +49 (0)2301 12042. Web: https://www.ja-online.de/index.php/de/. Produktidentifikation. 25 Meter x 25 mm · Art.-Nr. AL25025 · EAN AL25025. 25 Meter x 33 mm · Art.-Nr. AL25033 · EAN AL25033. 25 Meter x 50 mm · Art.-Nr. AL25050 · EAN AL25050. 25 Meter x 100 mm · Art.-Nr. AL250100 · EAN AL25010039,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reflektierendes Klebeband 3M Signalband Reflexfolie selbstklebend Länge 2m ORANGEReflektierendes Klebeband 3M Signalband Reflexfolie selbstklebend Länge 2m ORANGE Farbe: ORANGE Technische Daten: E1 geprüft (nach ECE R104) Abmessungen: Länge: 2m x Breite: 50mm Befestigungsart: Selbstklebend Witterungsbeständig Reflektierend Lieferumfang: 1 x Signalband16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PEREL 500WR Signalband Warnband selbstklebend ROT-WEIß Länge 33 Meter Breite 50mm (0,30 / Meter)PEREL 500WR Signalband Warnband selbstklebend ROT-WEIß Länge 33 Meter Breite 50mm (0,30 / Meter) Beschreibung: selbstklebender Warnstreifen in zwei Farben rot / weiß zur allgemeine Kennzeichnung geeignet für die Verklebung auf dem Boden in Innenräumen sehr elastisch starke Haftung geeignet zum Markieren, Abgrenzen, Farbkennzeichnen, Warnen und Identifizieren auch ideal für Bodenmarkierung, Fahrbahnmarkierung, Sicherheitscodierung, Gefahrenmarkierung, Kennzeichnung von Abständen zur Einhaltung von Hygienekonzepten Technische Daten: Material: PVC Klebstoff: Gummi Dicke: Gesamtdicke: 140m Dicke des Trägermaterials: 0.135mm Dicke des Klebstoffs: 0.015mm Haftfestigkeit: >1.6 N/cm Dehnung: >150 % Zugfestigkeit: >20 N/cm Wärmebeständigkeit: -20 C bis +80 C Farbe: rot/weiß, diagonal gestreift Form: Rolle Abmessungen: Breite 50mm x Länge 33 Meter9,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
Ähnliche Suchbegriffe für Verbucht
-
FLUID 100471 Absperrband Warnband ROBUST Rot Weiß quer gestreift Länge 500mFLUID 100471 Absperrband Warnband ROBUST Rot Weiß quer gestreift Länge 500m Beschreibung: zur Kennzeichnung von Absperrungen und Sicherung von Gefahrenstellen ideal auch beim Umzug, Sportplatz, Garten, Neuanpflanzungen, Freizeit und Veranstaltungen hergestellt in Deutschland hohe Dehnfestigkeit, aber mit Muskelkraft reißbar Technische Angaben: Ausführung: Robust Länge / Rolle: 500 Meter Breite: 80mm Dicke: ca. 30 rot / weiß markiert quergestreift Lichtbeständigkeit: 6-7 Farbe auf Wasserbasis beidseitiger Druck Material: HD-PE Polyethylen, grundwasserneutral & umweltfreundlich19,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Aluminium Abdeckband / KlebebandAluminium Abdeckband / Klebeband. 25 m lang. temperaturbeständiger Kleber. Hersteller: Jankus. silber glänzend. schwer entflammbar. zum abdichten von Spalten zwischen zu verschweißenden Bauteilen. Dicke 0,1 mm entspricht 100 μ. Temperaturbeständigkeit: max. kurzfristig > 200°C. Dampfdiffusionsdichte: wasserdampfdicht. Artikelnummer:. AL25025 25 mm. AL25033 33 mm. AL25050 50 mm. AL250100 100 mm. Produktsicherheit und Dokumente. Hersteller. Erika Jankus GmbH. Natorper Straße 88. 59439 Holzwickede. Deutschland. E-Mail: jankus@ja-online.de. Telefon: +49 (0)2301 12042. Web: https://www.ja-online.de/index.php/de/. Produktidentifikation. 25 Meter x 25 mm · Art.-Nr. AL25025 · EAN AL25025. 25 Meter x 33 mm · Art.-Nr. AL25033 · EAN AL25033. 25 Meter x 50 mm · Art.-Nr. AL25050 · EAN AL25050. 25 Meter x 100 mm · Art.-Nr. AL250100 · EAN AL25010015,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aluminium Abdeckband / KlebebandAluminium Abdeckband / Klebeband. 25 m lang. temperaturbeständiger Kleber. Hersteller: Jankus. silber glänzend. schwer entflammbar. zum abdichten von Spalten zwischen zu verschweißenden Bauteilen. Dicke 0,1 mm entspricht 100 μ. Temperaturbeständigkeit: max. kurzfristig > 200°C. Dampfdiffusionsdichte: wasserdampfdicht. Artikelnummer:. AL25025 25 mm. AL25033 33 mm. AL25050 50 mm. AL250100 100 mm. Produktsicherheit und Dokumente. Hersteller. Erika Jankus GmbH. Natorper Straße 88. 59439 Holzwickede. Deutschland. E-Mail: jankus@ja-online.de. Telefon: +49 (0)2301 12042. Web: https://www.ja-online.de/index.php/de/. Produktidentifikation. 25 Meter x 25 mm · Art.-Nr. AL25025 · EAN AL25025. 25 Meter x 33 mm · Art.-Nr. AL25033 · EAN AL25033. 25 Meter x 50 mm · Art.-Nr. AL25050 · EAN AL25050. 25 Meter x 100 mm · Art.-Nr. AL250100 · EAN AL25010013,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aluminium Abdeckband / KlebebandAluminium Abdeckband / Klebeband. 25 m lang. temperaturbeständiger Kleber. Hersteller: Jankus. silber glänzend. schwer entflammbar. zum abdichten von Spalten zwischen zu verschweißenden Bauteilen. Dicke 0,1 mm entspricht 100 μ. Temperaturbeständigkeit: max. kurzfristig > 200°C. Dampfdiffusionsdichte: wasserdampfdicht. Artikelnummer:. AL25025 25 mm. AL25033 33 mm. AL25050 50 mm. AL250100 100 mm. Produktsicherheit und Dokumente. Hersteller. Erika Jankus GmbH. Natorper Straße 88. 59439 Holzwickede. Deutschland. E-Mail: jankus@ja-online.de. Telefon: +49 (0)2301 12042. Web: https://www.ja-online.de/index.php/de/. Produktidentifikation. 25 Meter x 25 mm · Art.-Nr. AL25025 · EAN AL25025. 25 Meter x 33 mm · Art.-Nr. AL25033 · EAN AL25033. 25 Meter x 50 mm · Art.-Nr. AL25050 · EAN AL25050. 25 Meter x 100 mm · Art.-Nr. AL250100 · EAN AL25010024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Wie wird ein Gutschein verbucht?
Ein Gutschein wird als Verbindlichkeit verbucht, da das Unternehmen dem Kunden gegenüber verpflichtet ist, die Leistung zu erbringen, für die der Gutschein eingelöst werden kann. Bei Ausstellung des Gutscheins wird die Verbindlichkeit in der Bilanz erhöht. Wenn der Gutschein eingelöst wird, wird die Verbindlichkeit reduziert und der entsprechende Umsatz verbucht. Es ist wichtig, Gutscheine regelmäßig zu überwachen und sicherzustellen, dass sie innerhalb ihres Gültigkeitszeitraums eingelöst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. Die genaue Buchung hängt auch von der Art des Gutscheins ab, z.B. ob es sich um einen Rabattgutschein oder einen Wertgutschein handelt. **
-
Wie verbucht man eine Eingangsrechnung?
Um eine Eingangsrechnung zu verbuchen, muss zunächst geprüft werden, ob die Rechnung korrekt und vollständig ist. Anschließend wird die Rechnung in das Buchhaltungssystem eingetragen und den entsprechenden Kostenstellen zugeordnet. Die Umsatzsteuer wird separat ausgewiesen und ebenfalls verbucht. Nach der Verbuchung wird die Rechnung zur Zahlung freigegeben und der offene Betrag im System als Verbindlichkeit erfasst. Abschließend erfolgt die Zahlung der Rechnung, wodurch die Verbindlichkeit ausgebucht wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.